Elon pääekonomisti Tiina Helenius: Talouden ajurit ovat nyt vahvat
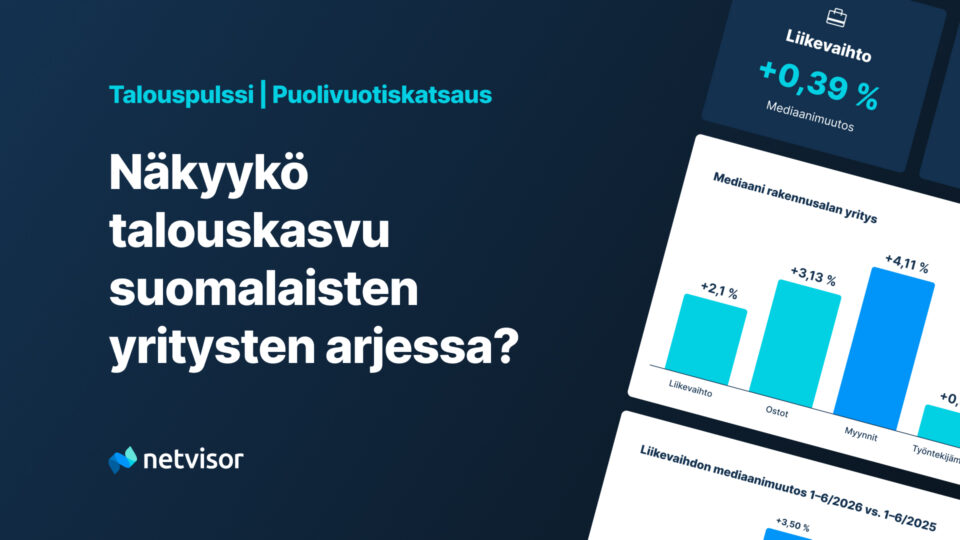
- Suomen taloudessa on käynnissä voimakas polarisaatio, jossa yritysten kokonaisliikevaihto kasvaa (4 %), mutta mediaaniyrityksen kasvu jää vain 0,4 %:iin.
- Kasvun vetureina toimivat erityisesti energiainvestoinnit, tekoäly- ja datakeskushankkeet, puolustusteollisuus sekä tuotantoketjujen lokalisaatio, mikä näkyy kasvuna tietyillä alueilla (kuten Pohjanmaalla).
- Kotitalouksien korkea säästämisaste, asuntojen hintojen lasku ja työllisyyden hidas paraneminen pitävät kulutuksen vielä maltillisena, vaikka patoutuneessa säästöpotissa piilee suuri kasvumahdollisuus.
- Väestön vanheneminen luo uhan työvoimapulasta, mikä vauhdittaa tekoälyn hyödyntämistä ja työn korvaamista teknologialla yritysten kannattavuuden parantamiseksi.
Netvisorin 20 000 yrityksen talousdata paljastaa Suomen taloudesta kaksi eri todellisuutta. Vaikka talouden kasvu-uutisotsikot ovat kääntyneet myönteisiksi, kasvu ei heijastu tasaisesti yritysten arkeen.
Elon pääekonomisti Tiina Helenius taustoittaa tilannetta: kyseessä on voimakas polarisaatio, jossa suuret vientiyritykset ja megatrendeihin tarttuneet alihankkijat porskuttavat, kun taas kuluttajasektori ja pienemmät toimijat odottavat edelleen käännettä.
Netvisorin aineistosta nousee esiin merkittävä ero kokonaiskasvun ja keskivertoyrityksen välillä: yritysten liikevaihdon kokonaismuutos on 4 %, mutta mediaaniyrityksen kasvu jää vain 0,4 %:iin. Ääripäät loittonevat entisestään, mitä tukee myös tuore perintädata.
”En ole ilmiöstä sinällään huolissani. Kyse on luovasta tuhosta. Murroksessa tietyt yritykset uudistuvat, investoivat oikein ja kasvavat, kun taas toiset näivettyvät. Talouden dynamiikan kannalta on tärkeää, että vapautuvat resurssit siirtyvät kasvuyrityksiin, jotka voivat luoda enemmän arvoa koko yhteiskunnalle”, Helenius summaa.
Lue Talouspulssi – Puolivuotiskatsaus täältä
Megatrendit vetoapuna: Vienti, tekoäly ja puolustus tekevät tulosta
Talouskasvun vetureina toimivat suuryritykset ja niiden alihankintaketjut. Heleniuksen mukaan erityisesti vientitoimialat hyötyvät maailmanlaajuisista muutosvoimista:
- Tekoäly ja energiainvestoinnit: AI-buumi ajaa datakeskushankkeita, mikä lisää Suomen energiantarvetta. Luvituksessa olevat hankkeet voivat kasvattaa energiantarvetta jopa 40 %. Sääriippuvaisen sähköntuotannon rinnalla tarvitaan säätövoimaa, mikä työllistää sähköteknistä teollisuutta, moottori- ja turbiinivalmistajia sekä konepajoja. Suomen kauaskatseinen energiapolitiikka, ydinvoima sekä tuuli- ja aurinkovoima tekevät maasta houkuttelevan investointikohteen.
- Geopolitiikka ja tuotantoketjut: Yritykset eivät enää hae pelkästään halvinta valmistushintaa, vaan saatavuuden turvaamista. Geopoliittiset jännitteet, Yhdysvaltain kauppaesteet ja Kiinan markkinasuuntaus Eurooppaan ajavat tuotantoketjujen lokalisoimiseen.
- Puolustusteollisuus: Alan kysyntä on kasvanut voimakkaasti ja se heijastuu suoraan tiettyjen alueiden ja teollisuudenalojen kasvulukuihin.
- Infrarakentaminen: Vaikka asuntorakentaminen on edelleen hiljaista, infrarakentaminen ja datakeskusten pystytys nostavat muun rakentamisen neliömäärät lähelle asuntorakentamisen aiempia tasoja.
Lokalisaatio ja megatrendit näkyvät selvästi myös alueellisesti. Kasvu keskittyy Pohjanmaalle (kuten Vaasan vahvaan energiaklusteriin, jossa toimivat mm. Wärtsilä ja ABB alihankkijoineen), Varsinais-Suomeen sekä Päijät-Hämeeseen.
Kuluttaja pitää vielä kukkaronnyörejä tiukalla
Suomalaisten kotitalouksien säästämisaste on edelleen korkea – noin 5 % korkeampi kuin vuonna 2019. Heleniuksen mukaan syitä kuluttajien varovaisuuteen on useita:
- Asuntoinvestointien romahdus: Vanhojen asuntojen hinnat ovat laskeneet paikoin jopa lähes 30 %. Koska asunto on kotitalouksien tärkein varallisuuserä, hintojen lasku ja asuntokaupan hyytyminen heijastuvat suoraan huonekalu- ja elektroniikkakauppaan sekä muuhun kulutukseen.
- Työllisyyden viive: Työllisyys seuraa aina suhdannenousua viiveellä. Yritykset pyrkivät ensin ulosmittaamaan tehoja nykyisestä henkilöstöstä ja parantamaan kannattavuutta ennen uusia rekrytointeja.
Toisaalta korkea säästämisaste sisältää positiivisen yllätyksen mahdollisuuden.
”Säästämisasteen ei tarvitse laskea kuin pari prosenttiyksikköä, kun sillä on jo valtava myönteinen vaikutus yrityksille. Vähittäiskaupan volyymit ja luottamus ovat jo vahvistuneet hurjasti”, Helenius muistuttaa.
Tekoäly ja väestörakenne haastavat tulevaisuuden työmarkkinat
Työmarkkinoilla käänne parempaan on tapahtumassa hitaasti, ja Helenius odottaa ensimmäisiä selvempiä merkkejä työllisyyden kasvusta vuoden loppupuolella. Ensi vuonna kehityksen ennakoidaan vahvistuvan.
Tulevaisuudessa kasvun suurimmaksi pullonkaulaksi voi kuitenkin muodostua työvoimapula. Väestön vanhetessa koulututetusta työvoimasta joudutaan kilpailemaan, mikä puolestaan kannustaa yrityksiä korvaamaan työtä pääomalla ja teknologialla.
Tekoälyn rooli murroksessa on vielä osin arvoitus, mutta sen potentiaali on valtava. Helenius kertoo, että Yhdysvalloissa työvoimakorvausten osuus BKT:sta on pudonnut kaikkien aikojen alimmalle tasolleen (noin 50 %), samalla kun yritysten voitto-osuudet ovat nousseet. Tämä viittaa siihen, että tekoäly paikkaa jo työvoimaa ja parantaa kannattavuutta.
”Meilläkin jokaisessa yrityksessä mietitään parhaillaan, tarvitaanko uutta työvoimaa vai saadaanko tarvittava teho tekoälystä. Vaikka tämä ei vielä näy Suomen työllisyysdatassa, kehitys menee eteenpäin valtaisaa vauhtia”, Helenius pohtii.
Katse luottavaisesti tulevaan
Vaikka globaalit riskit, kuten Iranin tilanne ja energiashokit, voivat heijastua viiveellä, teollisuuden resilienssi on ollut yllättävän vahvaa. Helenius näkee Suomen talouden pitkän aikavälin näkymät valoisina:
”Suomella on useita vankkoja tukijalkoja kasvulle. Julkisuudessa esitetty 2 prosentin kasvu on Suomelle erinomainen saavutus, ja kun kuluttaja saadaan kunnolla mukaan, todellinen kasvu voi olla sitäkin kovempaa. Koko maailma on tarttunut investointiaaltoon, eikä se tule pysähtymään, koska ajurit ovat niin vahvat.”
Helenius neuvoo yrityksiä seuraamaan tarkasti oman toimialan menestyjiä. Maailmantalous on siirtynyt tekoälyn, energiasiirtymän ja tuotantoketjujen uudelleenjärjestelyn vauhdittamaan investointivaiheeseen, jonka vaikutukset näkyvät jo monilla toimialoilla. Yritysten täytyy arvioida aktiivisesti, missä vaiheessa oma toimiala on ja milloin investoinneista voi tulla kilpailuetu.
Ani Rumpu on sisällöntuottaja Netvisorin markkinoinnissa. Entinen pitkän linjan journalisti uskoo, että markkinoinnissakin totuus päihittää kaunopuheet.