 Yritysten tulokset ja säästöt hupenevat osinkoihin
Talouspulssi · Puolivuotiskatsaus
Talouspulssi | Puolivuotiskatsaus: Näkyykö talouskasvu suomalaisten yritysten arjessa?
Julkaistu
Aineisto: noin 20 000 Netvisoria käyttävän yrityksen anonymisoitu talousdata · Tarkastelujakso verrattuna jaksoon
Tiivistelmä: keskeiset havainnot
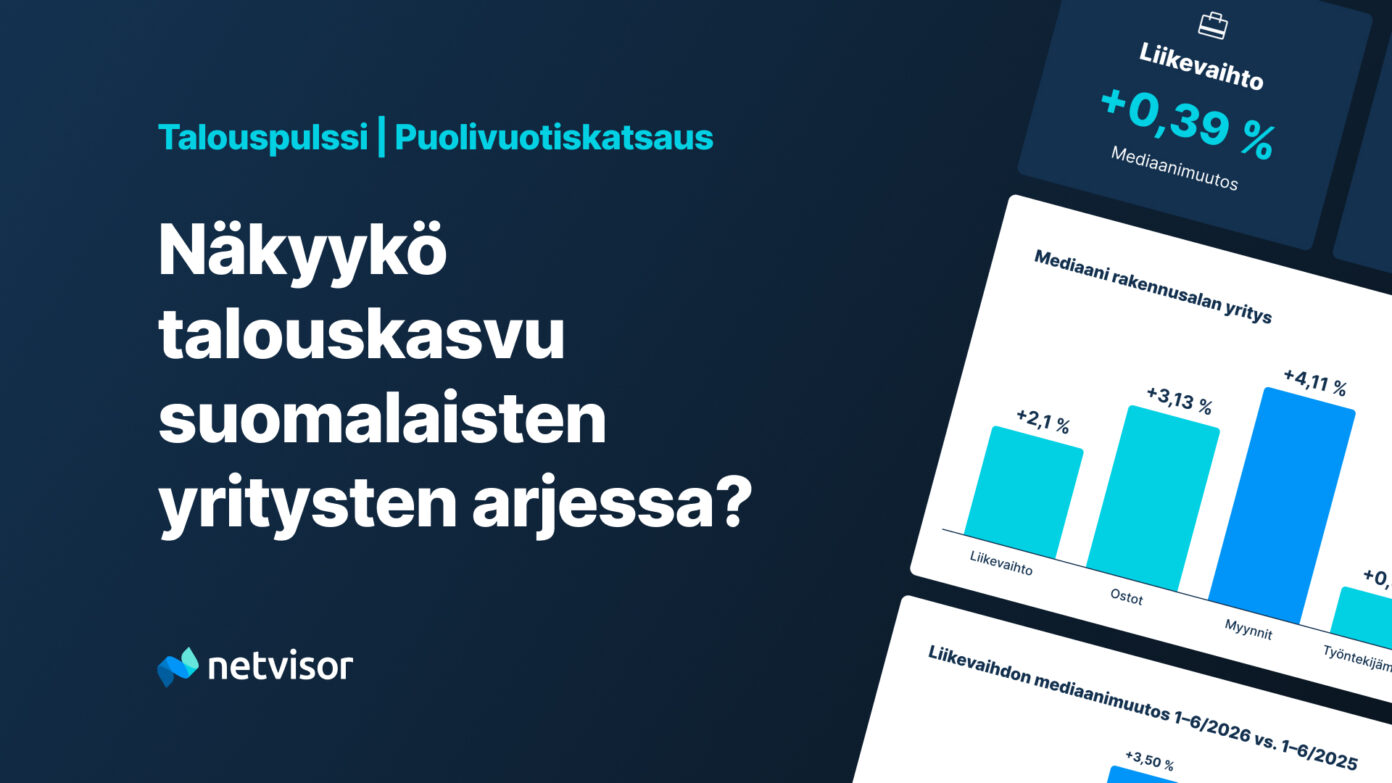
- Kokonaisliikevaihto kasvoi 4,00 % ( vs. ), mutta tyypillisen (mediaani) yrityksen kasvu oli vain 0,39 %.
- Kasvu keskittyy keskisuuriin ja suuriin yrityksiin: mikroyritysten mediaanikasvu on tasan nolla.
- Rakennusala näyttää aineiston vahvimman elpymisen merkin, kun taas kuluttajavetoiset toimialat, kuten majoitus- ja ravitsemistoiminta, eivät ole vielä kääntyneet kasvuun.
- Konkurssien määrä kasvoi 4,9 %, ja työllisyys seuraa talouskasvua tyypilliseen tapaan viiveellä.
Tämä puolivuotiskatsaus perustuu noin 20 000 Netvisoria käyttävän yrityksen anonymisoituun talousdataan ajanjaksoilta ja . Numeerista analyysiä täydentävät asiantuntijoiden kommentit, jotka auttavat tulkitsemaan datassa näkyviä ilmiöitä.
Raportin asiantuntijat
Tiina Heleniuspääekonomisti, Elo
Janne HirvonenData Analytics Lead, Visma Solutions
Alkusanat
Suomen talous on kääntynyt nousuun, mutta kasvu ei vielä ulotu koko yrityskenttään. Talouspulssi 2026 -raportti kertoi yritysten vaikeasta tilanteesta. Nyt luvuissa näkyy varovaisia merkkejä paremmasta, mutta kehitys on edelleen epätasaista.
Tässä raportissa yhdistämme jälleen lähes 20 000 yrityksen anonymisoidun Netvisor-datan sekä talouden ammattilaisten näkemykset. Tavoitteemme on sama kuin ennenkin: tarjota suomalaisyrityksille ja päätöksentekijöille ajantasainen ja vertailukelpoinen tilannekuva päätöksenteon tueksi.
Raportissa toistuu sama havainto kuin keväällä: yritysten väliset erot kasvavat. Osa yrityksistä, toimialoista ja maakunnista hyötyy käänteestä jo nyt, kun taas moni muu odottaa vielä omaa vuoroaan. Tämä ei ole yllätys, vaan pikemminkin tuttu vaihe talouden elpymisessä: kasvu näkyy yleensä ensin suuremmissa yrityksissä ja tietyillä toimialoilla ennen kuin se leviää laajemmin koko yrityskenttään.
Datan rinnalla tässä raportissa ääneen pääsevät myös talouden asiantuntijat, jotka ovat tarkastelleet löydöksiämme omasta näkökulmastaan. Heidän tulkintansa auttavat ymmärtämään, missä kasvu syntyy ja miten sen odotetaan kehittyvän. Erityisen arvokkaita ovat heidän konkreettiset vinkkinsä yrittäjille: mitä omasta taloudesta kannattaa seurata juuri nyt, millaisiin asioihin kasvun seuraavassa vaiheessa kannattaa varautua ja missä tilanteessa investoinneista voi tulla kasvun vauhdittaja.
Netvisorin datan kautta näemme suomalaisyritysten arjen pulssin lähes reaaliajassa. Haluamme tehdä tämän tiedon näkyväksi ja parantaa suomalaisyritysten mahdollisuuksia tehdä fiksuja päätöksiä.
Juhani Mönkkönen
toimitusjohtaja
Visma Solutions
1 Kasvu näkyy, mutta ei vielä tasaisesti
aikana julkisuudessa on nähty enenevässä määrin merkkejä Suomen talouden vahvistumisesta. Halusimme selvittää, näkyykö myönteinen kehitys myös yritysten omissa luvuissa, eikä vain taloutta kuvaavissa tilastoissa.
Tarkastelimme lähes 20 000 suomalaisen Netvisor-asiakasyrityksen liikevaihtoa, osto- ja myyntitapahtumia sekä palkkalaskelmien määrää ja vertasimme lukuja vuoden takaiseen vastaavaan ajanjaksoon. Mikään näistä mittareista ei yksin kerro koko totuutta, mutta yhdessä ne piirtävät tarkan kuvan yritystalouden nykytilasta ja siitä, miten talouden vahvistuminen heijastuu eri puolille yrityskenttää.
Ja tosiaan, talouskasvu näkyy suomalaisten yritysten arjessa, mutta ei vielä tasaisesti: yritysten kokonaisliikevaihto kasvaa selvästi, mutta tyypillisen mediaaniyrityksen kasvu on edelleen lähes pysähdyksissä. Data paljastaa merkittäviä eroja yritysten, toimialojen ja maakuntien välillä.
Keskeiset löydökset
Kokonaisliikevaihto kasvoi 4,00 %, mutta tyypillisen yrityksen (mediaani) kasvu oli vain 0,39 %.
Kuilu kokonaiskasvun ja tyypillisen yrityksen kasvun välillä on kasvanut kolmena peräkkäisenä vertailukautena: 2,0 prosenttiyksiköstä 3,6 prosenttiyksikköön.
Kasvu keskittyy keskisuuriin ja suuriin yrityksiin. Mikroyritysten mediaanikasvu on tasan nolla.
Rakentamisen toimiala tarjoaa vahvimman merkin talouden elpymisestä: liikevaihto, osto- ja myyntitapahtumat sekä palkkalaskelmat kasvavat kaikki samanaikaisesti.
Kuluttajavetoiset toimialat, kuten majoitus- ja ravitsemistoiminta, eivät ole elpyneet.
Palkkalaskelmien määrä on tyypillisessä yrityksessä pysynyt ennallaan. Talouskasvu ei siis vielä näy työllisyydessä.
Tilastokeskuksen mukaan konkurssien määrä kasvoi alkuvuoden vertailussa 4,9 %. Kasvun ensimerkit eivät siis vielä näy yritysten konkurssiriskissä.
Kasvu on todellista
Käänne positiiviseen on siis tapahtunut, mutta toistaiseksi kasvu-uralle on päässyt vasta rajattu joukko yrityksiä.
“Orastavan positiivinen”, tiivistää Visma Solutionsin Data Analytics Lead Janne Hirvonen aineiston kokonaiskuvan. Hänen mukaansa on luonnollista, ettei käänne näy vielä laajasti: kyse on tällä hetkellä yritysjohtoisesta noususta, joka keskittyy keskisuuriin ja suuriin yrityksiin, ja se on Hirvosen mielestä ihan oppikirjan mukainen alku nousukaudelle.
Käytännössä viime kuukausien kehitys on johtanut siihen, että kuilu menestyjien ja keskivertoyritysten välillä kasvaa. Juuri nyt kasvu keskittyy entistä voimakkaammin harvempiin ja suurempiin toimijoihin. Sama ilmiö näkyy raportin myöhemmissä luvuissa myös toimiala- ja maakuntatasolla.
Elon pääekonomisti Tiina Helenius suhtautuu yritysten kasvutahdissa havaittaviin eroihin rauhallisesti. Kyse on hänen mukaansa “luovasta tuhosta”, jossa pääoma ja työvoima siirtyvät ajan myötä menestyvimpiin yrityksiin, ja juuri se kasvattaa pitkällä aikavälillä koko kansantalouden tuottavuutta.
Kasvulla on pohjaa
Tiina Heleniuksen mukaan aineisto vastaa hyvin sitä kuvaa, joka Suomen taloudesta on viime kuukausina muodostunut myös makrotalouden tasolla. Käänne parempaan on todellinen, mutta kehitys ei ole vielä laajapohjaista.
Tässä on tapahtumassa käänne, mutta se ei ole vielä laajapohjaista. Se ei näy joka puolella Suomea, eikä joka toimialalla.
Heleniuksen mukaan juuri tästä syystä vaatimattomiltakin näyttäviä lukuja kannattaa tarkastella suhteessa aiempaan tilanteeseen. Hän pitää mediaaniyrityksen nollakasvua aidosti positiivisena signaalina, sillä vielä viime vuoden lopulla tyypillisen yrityksen kehitys oli miinuksella. Vaikka kasvu ei vielä näy laajasti yrityskentässä, suunta on oikea.
2 Kasvu vahvistuu yrityskoon mukana
Liikevaihdon muutos verrattuna ajanjaksoon
| Liikevaihtoluokka | Kokonaismuutos | Mediaanimuutos | Keskiarvomuutos |
|---|---|---|---|
| Mikroyritykset (alle 200 k€ liikevaihto) | 2,65 % | 0,00 % | 6,76 % |
| Pienet yritykset (alle 2 M€) | 2,54 % | 0,40 % | 5,13 % |
| Keskisuuret yritykset (alle 10 M€) | 4,09 % | 3,50 % | 6,85 % |
| Suuremmat yritykset (yli 10 M€) | 4,60 % | 2,80 % | 6,84 % |
| Yhteensä | 4,00 % | 0,39 % | 6,15 % |
Palkkalaskelmien määrän muutos –
Kun tarkastelemme dataa yrityskoon mukaan, kuva on selkeä: mitä suurempi yritys, sitä useammin kaikki mittarit osoittavat kasvua.
Mikroyrityksissä (liikevaihto alle 200 000 euroa) tyypillinen liikevaihto ei ole kasvanut lainkaan, ja sama toistuu myös osto- ja myyntitapahtumissa. Käytännössä kaikki kolme mittaria ovat pysyneet ennallaan.
Janne Hirvonen pitää positiivisena signaalina, että tyypillisen yrityksen myyntitapahtumien määrän lasku on pysähtynyt. Myyntitapahtumien mediaani on kahden vuoden tarkastelussa noussut kutistumisesta nollatasolle.
Palkkalaskelmien määrän nollamediaanin hän tulkitsee kertovan yritysten varovaisuudesta. Monet yritykset seuraavat edelleen markkinoita eivätkä ne ole vielä tehneet merkittäviä rekrytointi- ja investointipäätöksiä.
Kun siirrytään keskisuuriin (liikevaihto 2-10 miljoonaa euroa) yrityksiin, muutos on huomattava. Liikevaihdon tyypillinen kasvu on tässä ryhmässä vahvin kaikista kokoluokista, ja myös osto- ja myyntiaktiivisuus on kääntynyt varovaiseen kasvuun. Yli 10 miljoonan euron liikevaihdon yrityksissä kaikki kolme mittaria ovat tavallisesti jo selvästi positiivisia ja tukevat toisiaan.
Yrityskoon kasvaessa myös kasvu muuttuu siis tasaisemmaksi ja laaja-alaisemmaksi.
Työllisyys seuraa perässä
Tiina Heleniuksen mukaan suurin este kasvun laajenemiselle on edelleen riittämätön kysyntä. Työllisyys seuraa suhdannetta yleensä viiveellä: yritykset pyrkivät parantamaan kannattavuuttaan ja tuottavuuttaan ennen uusien työntekijöiden palkkaamista.
Helenius arvioi, että yksi työllisyyteen liittyvä epävarmuustekijä on tekoäly. Monilla toimialoilla rekrytointien kanssa edetään varovasti, koska yritykset arvioivat, kuinka paljon työtehtäviä voidaan automatisoida tai tehostaa uusien teknologioiden avulla.
3 Vientivetoinen kasvu leviää, kuluttajasektori odottaa vuoroaan
Toimialojen välisiä eroja ei selitä pelkästään kasvun voimakkuus, vaan myös se, kuinka yhdenmukaisen kuvan eri mittarit antavat toimialan kehityksestä.
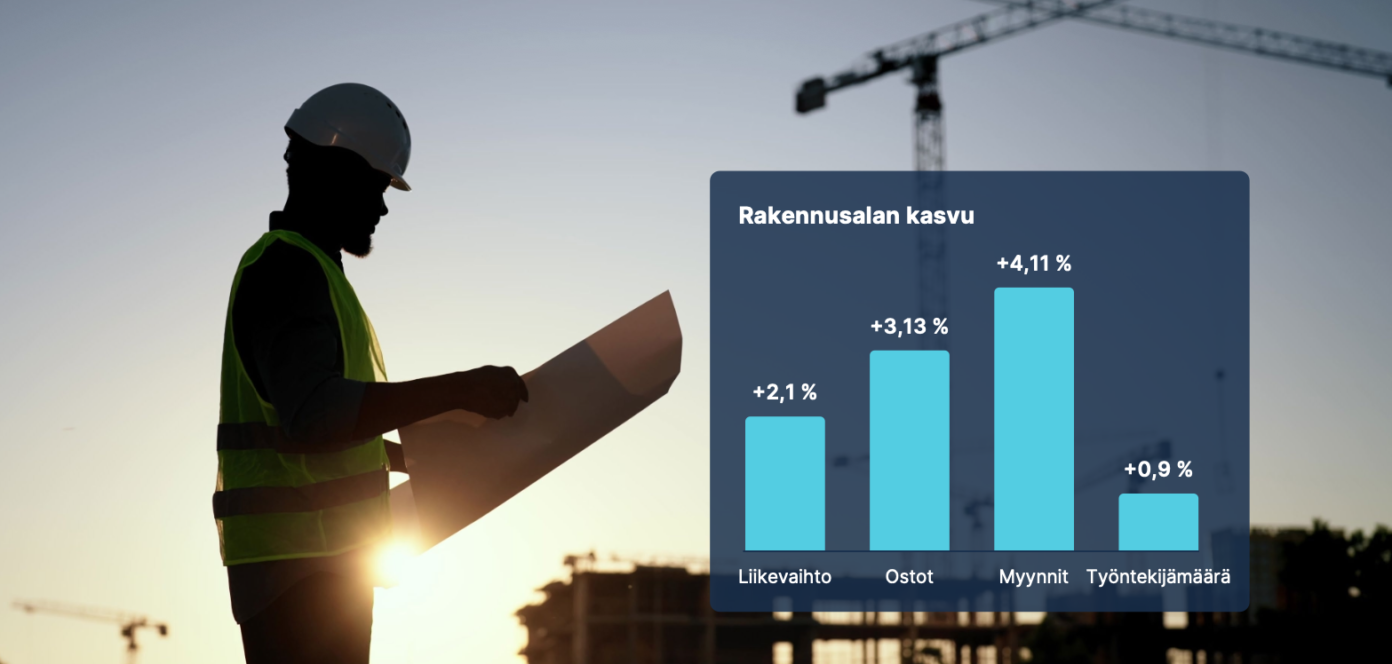
Hirvosen mukaan rakentamisen toimiala tarjoaa aineiston vahvimman merkin talouden elpymisestä. Se on ainoa toimiala, jossa mediaaniyrityksen kaikki neljä mittaria, liikevaihto sekä osto-, myynti- ja palkkatapahtumat, ovat samanaikaisesti positiivisia. Hänen mukaansa tämä viittaa aitoon toimialan suhdannekäänteeseen, ei yksittäisten suurten toimijoiden poikkeuksellisen vahvaan kehitykseen.
On kuitenkin tärkeää huomioida, että tässä otannassa ei ole mukana maan suurimpia rakennusalan yrityksiä, vaan pääosa Netvisorin asiakkaista on pk-yrityksiä.
Rakennusalan kasvu, mediaaniyritys ( vs. )
Toisessa ääripäässä on majoitus- ja ravitsemustoiminta. Siellä liikevaihto näyttää pysyneen vielä lähes ennallaan, mutta sekä osto- että myyntitapahtumien tyypillinen kehitys on selvästi negatiivista, ja myyntitapahtumien määrän lasku kuuluu aineiston jyrkimpiin.
Sama ilmiö toistuu myös kuljetuksessa ja varastoinnissa. Tällä toimialalla sekä osto- että myyntiaktiivisuus ovat laskeneet, mutta liikevaihdossa muutos ei vielä näy selvästi.
Hirvonen kehottaakin yrittäjiä seuraamaan myyntitapahtumien määrää, sillä se reagoi muutoksiin liikevaihtoa nopeammin ja toimii siksi oivallisena tulevaa ennakoivana mittarina.
Pelkällä liikevaihdolla mitattuna vahvinta kasvua osoittavat sähkö-, kaasu- ja lämpöpalvelut sekä vesihuolto. Näillä toimialoilla tyypillisen yrityksen liikevaihdon kasvu on aineiston voimakkainta.
Kasvu leviää toimialoille vaiheittain
Tiina Heleniuksen mukaan toimialojen väliset erot selittyvät pitkälti viennin kehityksellä ja taloutta muokkaavilla megatrendeillä. Vientivetoisilla toimialoilla näkymät ovat muita toimialoja selvästi lupaavammat, ja kasvua on havaittavissa myös niiden alihankintaketjuissa.
Rakentaminen on hänen mielestään tästä hyvä esimerkki: vaikka asuntorakentaminen on ollut pitkään lähes olematonta, muu rakentaminen, erityisesti datakeskuksiin ja energiaan liittyvät hankkeet, on ollut kasvussa. Tämä näkyy myös rakennusalan pk-yritysten kehityksessä.
Kuluttajavetoiset toimialat eivät Heleniuksen mukaan vielä hyödy talouden noususuhdanteesta samalla tavalla. Niiden vuoro tulee tavallisesti vasta sitten, kun työllisyys ja kotitalouksien luottamus vahvistuvat, minkä vuoksi ne seuraavat suhdannekäänteitä yleensä viiveellä.
Heleniuksen arvion mukaan kasvun pitäisi näkyä seuraavaksi rahoitus- ja vakuutusalalla, kun luotonkysyntä ja asuntolainakysyntä vahvistuvat. Sen jälkeen myönteisen kehityksen voi odottaa leviävän tukku- ja vähittäiskauppaan sekä kiinteistöalalle.
4 Kasvuyrityksiä löytyy kaikkialta, mutta ne ovat harvassa
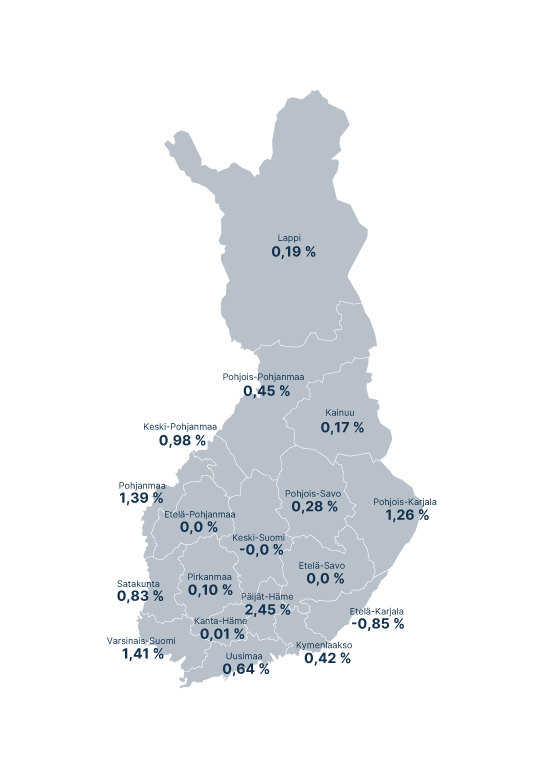
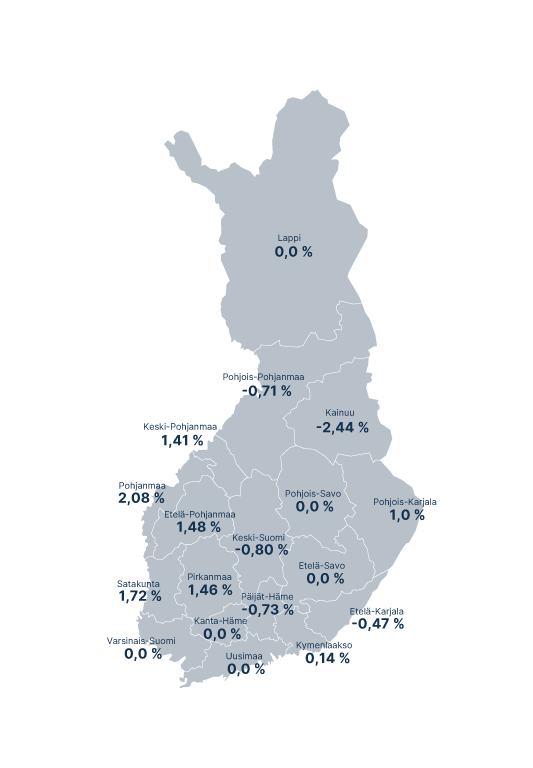
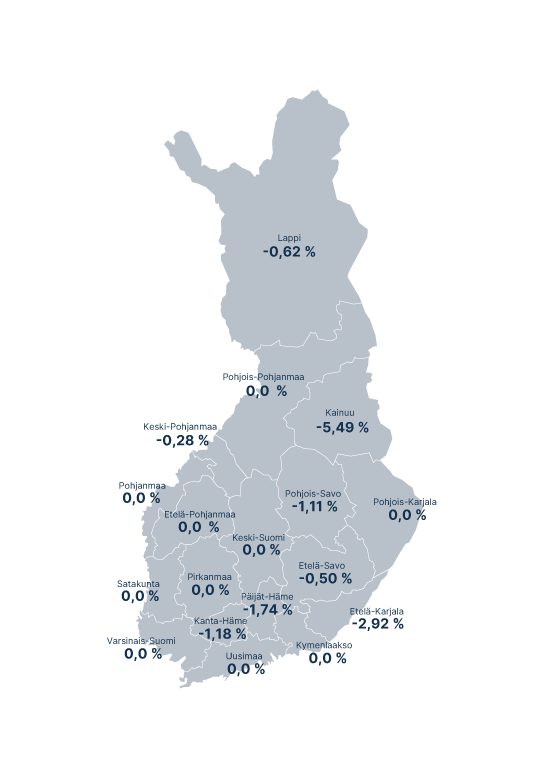
Maakuntakohtaiset erot yritysten talouden kehittymisessä ovat suuria. Selkein kuva alueiden tilanteesta muodostuu, kun tarkastelemme kaikkia kolmea mittaria rinnakkain.
Uusimaa sijoittuu liikevaihdon muutoksessa hieman keskiarvon yläpuolelle. Laajempi aineisto kuitenkin osoittaa, että kasvua löytyy kaikkialta Suomesta. Kasvun ajurit eivät siis sijaitse vain pääkaupunkiseudulla.
Liikevaihdon kasvussa selvään kärkeen nouseekin Päijät-Häme. Siellä kasvu on laaja-alaista, eikä vain suurimpien yritysten varassa. Silti alue on samaan aikaan yksi harvoista maakunnista, joilla sekä osto- että myyntitapahtumien tyypillinen määrä on selvästi laskenut.
Se tarkoittaa sitä, että liikevaihto kasvaa yksittäisten suurten tilausten myötä, mutta osto- ja myyntiaktiivisuus eivät vielä tue samaa kehitystä.
Sama ilmiö toistuu Kainuussa, jossa liikevaihto pysyy suunnilleen ennallaan, mutta sekä osto- että myyntitapahtumien tyypillinen kehitys on aineiston heikointa koko maassa.
Etelä-Karjala on ainoa alue, joka jää heikoimpaan päähän lähes joka mittarilla: sekä liikevaihdon että myyntitapahtumien määrän tyypillinen kehitys on siellä selvästi negatiivista. Kyse ei siis ole yksittäisistä yrityksistä, vaan laajemmasta alueellisesta hidastumisesta.
Yksi alkuvuoden selkeimmistä käänteistä löytyy Lapista. Matkailuvetoinen maakunta kuului vielä viime vuonna aineiston nopeimmin kasvaviin maakuntiin, mutta nyt se on pudonnut lähes nollakasvuun.
Liikevaihto
Ostotapahtumat
Myyntitapahtumat
Mediaanimuutos per yritys maakunnittain, vs.
Maakuntien mediaanimuutos per yritys, verrattuna ajanjaksoon
| Maakunta | Liikevaihto | Ostotapahtumat | Myyntitapahtumat |
|---|---|---|---|
| Etelä-Karjala | -0,85 % | -0,47 % | -2,92 % |
| Etelä-Pohjanmaa | 0,0 % | 1,48 % | 0,0 % |
| Etelä-Savo | 0,0 % | 0,0 % | -0,50 % |
| Kainuu | 0,17 % | -2,44 % | -5,49 % |
| Kanta-Häme | 0,01 % | 0,0 % | -1,18 % |
| Keski-Pohjanmaa | 0,98 % | 1,41 % | -0,28 % |
| Keski-Suomi | -0,0 % | -0,80 % | 0,0 % |
| Kymenlaakso | 0,42 % | 0,14 % | 0,0 % |
| Lappi | 0,19 % | 0,0 % | -0,62 % |
| Pirkanmaa | 0,10 % | 1,46 % | 0,0 % |
| Pohjanmaa | 1,39 % | 2,08 % | 0,0 % |
| Pohjois-Karjala | 1,26 % | 1,0 % | 0,0 % |
| Pohjois-Pohjanmaa | 0,45 % | -0,71 % | 0,0 % |
| Pohjois-Savo | 0,28 % | 0,0 % | -1,11 % |
| Päijät-Häme | 2,45 % | -0,73 % | -1,74 % |
| Satakunta | 0,83 % | 1,72 % | 0,0 % |
| Uusimaa | 0,64 % | 0,0 % | 0,0 % |
| Varsinais-Suomi | 1,41 % | 0,0 % | 0,0 % |
Heleniuksen mukaan kasvun hidastuminen ei tässä tapauksessa välttämättä ole merkki heikentyneistä näkymistä. Sen sijaan pitkään jatkunut kasvu on voinut törmätä resurssirajoitteisiin, kuten työvoiman ja pääomakapasiteetin niukkuuteen.
Muutosta on toki tapahtunut myös toiseen suuntaan. Kanta-Häme ja Pohjois-Karjala, jotka olivat vielä vuosi sitten selvästi miinuksella, ovat nyt kääntyneet plussalle. Maakuntien väliset voimasuhteet muuttuvat siis jatkuvasti: viime vuoden voittajat eivät välttämättä ole voittajia tänä vuonna.
Heleniuksen mielestä kiinnostavin havainto alueellisessa datassa on, että keskimääräinen kasvu on lähes kaikilla alueilla selvästi mediaanikasvua voimakkaampaa. Tämä kertoo siitä, että jokaiselta alueelta löytyy vahvasti kasvavia yrityksiä, mutta kasvu ei ulotu koko yrityskenttään.
Selitys on sama kuin toimialatasolla: globaalit megatrendit ajavat kasvua laajalti, mutta eivät vielä tasaisesti.
5 Konkurssiriski kasvaa edelleen ja maksuajat pitenevät
Talouslukujen hienoinen piristyminen ei kuitenkaan kerro koko tarinaa. Vaikka yritysten liikevaihto on monilla toimialoilla kääntynyt kasvuun, kaikki yritykset eivät ole päässeet osallisiksi myönteisestä kehityksestä. Siitä muistuttavat sekä konkurssitilastot että perintädata.
Tilastokeskuksen mukaan vireille pantujen konkurssien määrä kasvoi noin viisi prosenttia alkuvuodesta alkuvuoteen . Konkurssien määrän kasvu on talouden kääntyessä melko tavanomainen ilmiö, sillä vaikeuksiin ajautuneet yritykset eivät yleensä hyödy noususuhdanteesta ensimmäisinä.
Sama kahtiajako näkyy myös Visma Amili Oy:n perintädatassa. Se osoittaa, että yhä harvempi lasku etenee ensimmäiseen maksumuistutukseen, mikä viittaa maksukäyttäytymisen yleiseen paranemiseen. Samalla kuitenkin niistä laskuista, joista muistutus joudutaan lähettämään, aiempaa suurempi osuus etenee varsinaiseen maksuvaatimukseen asti.
Toisin sanoen valtaosa yrityksistä hoitaa maksujaan aiempaa paremmin, mutta vaikeuksiin joutuneiden yritysten ongelmat näyttävät syvenevän.
Visma Amilin arvion mukaan maksukäyttäytyminen on kokonaisuutena kohentunut, mutta osalla asiakkaista taloudelliset haasteet jatkuvat edelleen. Yritysten kannattaakin seurata asiakkaidensa maksukäyttäytymistä aktiivisesti ja arvioida luotonantokäytäntöjään muuttuvassa taloustilanteessa.
Perintädata – (Visma Amili)
| Mittari | B2B-laskut | B2C-laskut |
|---|---|---|
| Ensimmäiseen muistutukseen edenneet laskut | −11,0 % | −3,2 % |
| Muistutuksesta perintään edenneet laskut | −2,3 % | +3,5 % |
6 Kasvun seuraava vaihe – asiantuntijoiden vinkit yrittäjille
Elon pääekonomisti Tiina Helenius ja Visma Solutionsin Data Analytics Lead Janne Hirvonen arvioivat, että talouskasvu leviää vähitellen myös pienempiin yrityksiin ja kuluttajavetoisille toimialoille. Kehitys etenee kuitenkin vaiheittain, eikä kasvu näy vielä tasaisesti koko yrityskentässä.
Helenius suhtautuu loppuvuoden näkymiin maltillisen toiveikkaasti. ennusteet lupaavat Suomelle noin kahden prosentin kasvua tälle ja ensi vuodelle, mikä olisi vahvaa kehitystä finanssikriisin jälkeiseen aikaan verrattuna. Hän uskoo myös, että kasvu voi olla ennusteitakin vahvempaa, jos kotitalouksien kulutus piristyy odotettua vauhdikkaammin.
Työmarkkinoiden kehityksen Helenius odottaa seuraavan perässä viiveellä aikana. Uusien työpaikkojen syntymistä hidastavat sekä pitkäaikaistyöttömyys että työmarkkinoiden rakennemuutokset. Riskeinä hän mainitsee geopoliittiset häiriöt, kuten energian hintaan vaikuttavat kriisit.
Heleniuksen tärkein vinkki yrityksille on seurata tarkasti oman toimialan menestyjiä. Maailmantalous on hänen mukaansa siirtynyt tekoälyn, energiasiirtymän ja tuotantoketjujen uudelleenjärjestelyn vauhdittamaan investointivaiheeseen, jonka vaikutukset näkyvät jo monilla toimialoilla. Yritysten täytyy arvioida aktiivisesti, missä vaiheessa oma toimiala on ja milloin investoinneista voi tulla kilpailuetu.
Hirvonen on samoilla linjoilla. Hänen suosituksensa yrityksille ovat:
Janne Hirvosen vinkit yrittäjille
1Kansantalouden kasvu ei kerro yksittäisen yrityksen näkymistä: vertaa omaa kehitystäsi ennen kaikkea saman kokoluokan yrityksiin ja omaan toimialaasi.
2Seuraa myyntitapahtumien määrää: se kääntyy datassa aina ennen liikevaihtoa ja on aineiston ennakoivin mittari.
3Käy nyt läpi asiakaskunnan maksukäyttäytyminen ja erääntyneiden laskujen muistutus- ja perintäprosessi, sillä yhä useampi muistutukseen joutuva lasku etenee myös maksuvaatimukseen.
4Jos toimit kuluttajavetoisella alalla, älä mitoita kapasiteettiasi liian optimistisesti: kuluttajien ostoaikomukset ovat edelleen heikot.
5Rakentamisessa ja sen alihankintaketjuissa kasvun merkit näkyvät jo useissa mittareissa. Kapasiteetin ja rahoituksen suunnitteluun kannattaa tarttua viipymättä, jotta se vastaa tulevaan kasvuun.
7 Katse eteenpäin
Suomen talouden suunta on kääntynyt. Talouspulssin aineisto osoittaa, että kasvua löytyy jo eri puolilta Suomea, useilta toimialoilta ja kaikista yrityskokoluokista. Kasvu ei kuitenkaan ole vielä laaja-alaista, vaan keskittyy edelleen vain osaan yrityksistä ja toimialoista.
Vaikka epävarmuuksia riittää edelleen, aineisto ei kuvaa taloutta, joka olisi pysähtynyt odottamaan. Yrityksille tärkeä kysymys onkin, miten ne valmistautuvat kasvun seuraavaan vaiheeseen jo ennen kuin se näkyy täysimääräisesti omassa liiketoiminnassa.
Tulevien kuukausien aikana huomio kohdistuu erityisesti siihen, leviääkö kasvu nykyistä laajemmin pienempiin yrityksiin, kuluttajavetoisille toimialoille ja työmarkkinoille. Ensimmäiset merkit tästä ovat jo nähtävissä, mutta kehitys etenee edelleen vaiheittain.
Yrityksille tärkein viesti on yksinkertainen: oman toimialan kehitystä kannattaa seurata tarkasti ja tulevaan kannattaa valmistautua ajoissa.
Niiden yritysten, jotka tunnistavat kasvun merkit varhain ja uskaltavat toimia niiden pohjalta, on helpompi hyötyä kasvun seuraavasta vaiheesta.
8 Datan kuvaus ja rajaukset
Anonymisoitu talousdata on koottu noin 20 000 Netvisoria käyttävän yrityksen aineistosta.
Yritysjoukkoon on valittu yritykset, jotka ovat olleet Netvisorin asiakkaana koko tarkastelujakson ( – ) ajan. Aineistosta on rajattu pois yritykset, joiden muutosprosentti sijoittuu pienimpään tai suurimpaan viiteen prosenttiin (alle 5. tai yli 95. persentiili), jotta yksittäiset ääriarvot eivät vääristä tuloksia.
Analyysissä on huomioitu ainoastaan segmentit (yrityskoko, maakunta tai toimiala), joissa on vähintään 100 yritystä. Valtaosa aineiston yrityksistä on mikro- ja pienyrityksiä, mikä vastaa melko hyvin myös suomalaisen yrityskentän rakennetta.
Tarkastelujakso kattaa vuosien ja ensimmäiset vuosipuoliskot. Koska liiketoimintaan liittyy syklisyyttä ja kausivaihtelua, ensimmäisen vuosipuoliskon lukuja ei voi suoraan yleistää koko vuotta koskeviksi.
Aineiston yhteenveto
| Aineistopohja | Netvisorin anonymisoitu talousdata, sisältäen yritysten liikevaihdon sekä osto-, myynti- ja palkkatapahtumien määrän |
|---|---|
| Laajuus | Noin 20 000 uniikkia suomalaista yritystä |
| Tarkastelujakso | ja |
| Haastatellut asiantuntijat | Tiina Helenius, pääekonomisti, Elo Janne Hirvonen, Data Analytics Lead, Visma Solutions |
Usein kysyttyä
Kasvoiko yritysten liikevaihto alkuvuonna 2026?
Kasvoi, mutta epätasaisesti. Yritysten kokonaisliikevaihto kasvoi 4,00 % vuoden takaiseen verrattuna, mutta tyypillisen yrityksen (mediaani) liikevaihto kasvoi vain 0,39 %.
Miten yrityksen koko vaikuttaa kasvuun?
Kasvu keskittyy keskisuuriin ja suuriin yrityksiin. Liikevaihdon mediaanimuutos oli mikroyrityksillä 0,00 %, pienillä yrityksillä 0,40 %, keskisuurilla yrityksillä 3,50 % ja yli 10 miljoonan euron liikevaihdon yrityksillä 2,80 %.
Mitkä toimialat elpyvät ensimmäisinä?
Rakennusala näyttää aineiston vahvimman elpymisen merkin: rakennusalan mediaaniyrityksen liikevaihto kasvoi 2,1 % ja myynnit 4,11 %. Kuluttajavetoiset toimialat, kuten majoitus- ja ravitsemistoiminta, eivät ole vielä kääntyneet kasvuun.
Onko yritysten konkurssiriski kasvanut?
On. Tilastokeskuksen mukaan konkurssien määrä kasvoi 4,9 % alkuvuoden vertailussa ja 6,5 % 12 kuukauden jaksolla. Visma Amilin perintädatan mukaan yhä harvempi lasku etenee maksumuistutukseen, mutta muistutuksesta perintään edenneet kuluttajalaskut lisääntyivät 3,5 %.
Mihin puolivuotiskatsaus perustuu?
Katsaus perustuu noin 20 000 Netvisoria käyttävän yrityksen anonymisoituun talousdataan: liikevaihtoon, osto- ja myyntitapahtumiin sekä palkkalaskelmien määrään ajanjaksolta verrattuna ajanjaksoon . Konkurssitiedot ovat Tilastokeskukselta ja perintätiedot Visma Amililta.
Lataa ja lainaa raporttia
Raportin luvut, taulukot ja asiantuntijoiden kommentit ovat vapaasti käytettävissä, kun mainitset lähteen. Verkossa toivomme linkkiä tälle sivulle.
Lähdeviite
Netvisor Talouspulssi: Puolivuotiskatsaus: Näkyykö talouskasvu suomalaisten yritysten arjessa? (syyskuu 2026). netvisor.fi/talouspulssi/puolivuotiskatsaus/
Mediayhteydet: Tiina Holm, [email protected]
Tilaa seuraava Talouspulssi
Saat seuraavan Talouspulssin sähköpostiisi heti julkaisupäivänä. Tilaus on maksuton, ja voit perua sen milloin tahansa.
Lue myös muut Talouspulssit
Yritysten tulokset ja säästöt hupenevat osinkoihin Talouspulssi 2026: Yrityskenttä kaipaa rohkeutta