 Näkyykö talouskasvu suomalaisten yritysten arjessa?
Talouspulssi · Teemaraportti
Yritysten tulokset ja säästöt hupenevat osinkoihin
Julkaistu
Aineisto: Netvisorin anonymisoitu kirjanpitodata 26 967 suomalaisesta pk-osakeyhtiöstä · Tilikaudet
Tiivistelmä: keskeiset havainnot
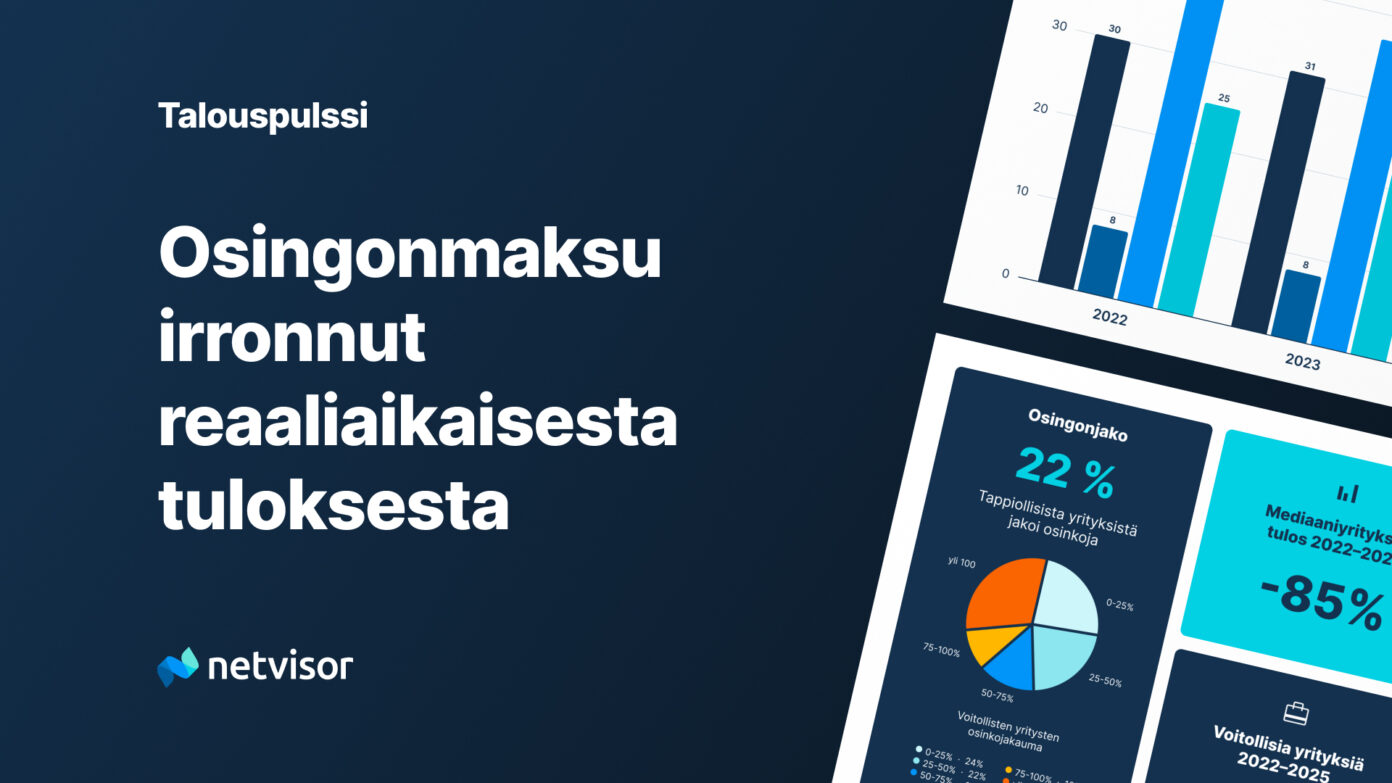
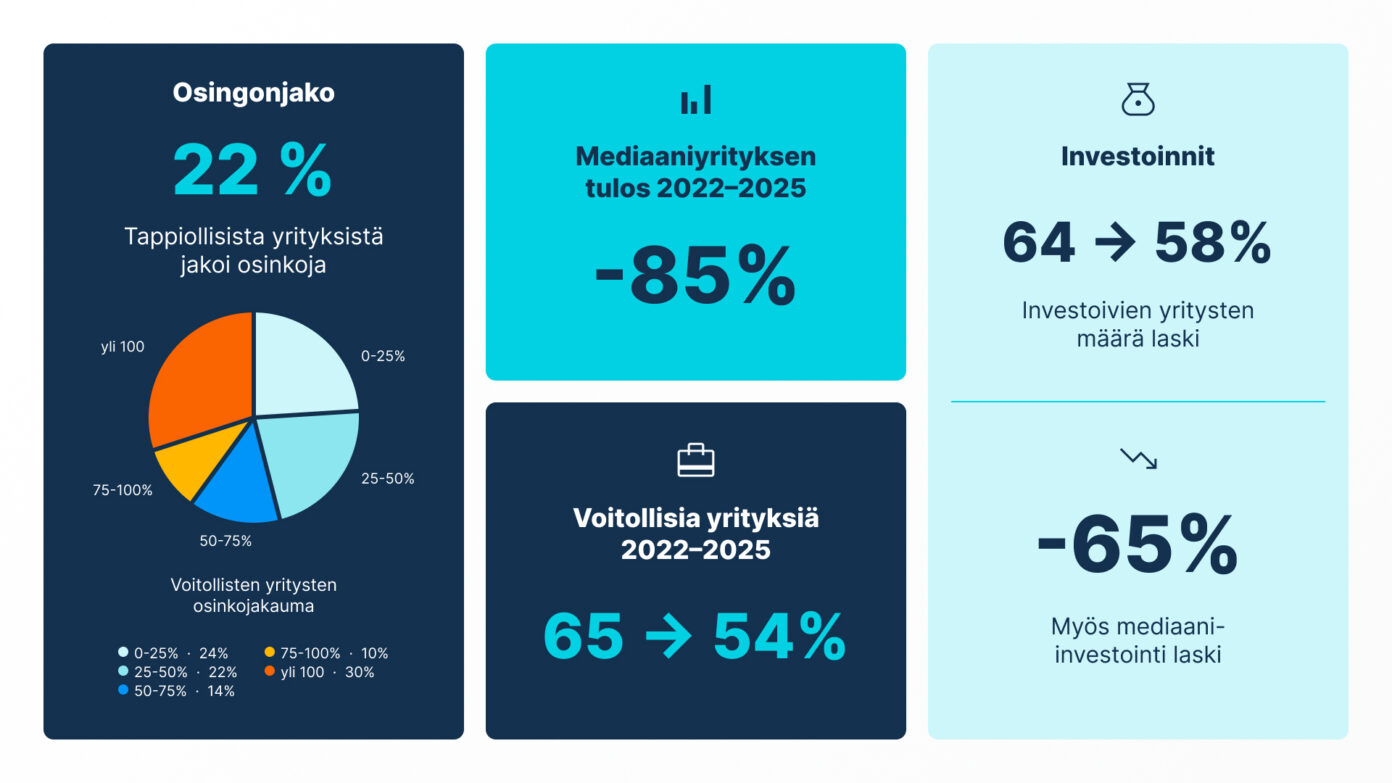
- Suomalaisten pk-osakeyhtiöiden mediaanitulos romahti 85 prosenttia vuosina , ja voitollisten yritysten osuus laski 64,9 prosentista 54,0 prosenttiin.
- Osinkosuhteen (payout ratio) mediaani nousi 0,50:stä vuonna tasolle 0,60 vuonna : yhä suurempi osa tuloksesta nostetaan ulos yrityksistä.
- 30 prosenttia voitollisista osingonjakajista maksoi osinkoa enemmän kuin teki tilikaudella tulosta, ja noin 22 prosenttia tappiollisista yrityksistä jakoi osinkoa tappiosta huolimatta.
- Mediaaniyrityksen kassavarat sulivat 41 prosenttia ja investoivien yritysten osuus laski 63,9 prosentista 57,3 prosenttiin neljässä vuodessa.
- Analyysi perustuu Netvisorin anonymisoituun kirjanpitodataan 26 967 suomalaisesta pk-osakeyhtiöstä tilikausilta .
Tämä raportti perustuu Netvisorin anonymisoituun kirjanpitodataan 26 967 suomalaisesta pk-osakeyhtiöstä tilikausilta . Numeerista analyysiä täydentävät asiantuntijoiden kommentit, jotka auttavat tulkitsemaan datassa näkyviä ilmiöitä. Raportti on päivitetty .
Raportin asiantuntijat
Mauri Kotamäkipääekonomisti, Finnvera
Päivi Puontijohtava pääekonomisti, Suomen Yrittäjät
Janne Lyytikäinenliiketoiminta-alueen johtaja, Visma Solutions
Yhteenveto
Netvisorin kirjanpitodataan perustuva analyysi paljastaa kolme samanaikaista trendiä suomalaisissa pk-osakeyhtiöissä: osingonjako levenee, investointiaktiivisuus laskee ja taloudellinen puskuri kuluu. Mediaaniyrityksen tulos on romahtanut 85 prosenttia neljässä vuodessa, mutta osingonjako kasvaa. Yhä useammin se rahoitetaan kertyneistä varoista, ei edellisen vuoden tuloksesta.
Tämä dataan pohjautuva raportti tarjoaa empiirisen analyysin suomalaisten pk-osakeyhtiöiden taloudellisesta käyttäytymisestä ja sen rakenteellisista muutoksista neljän vuoden () seurantajaksolla. Analyysi perustuu poikkeuksellisen laajaan, noin 27 000 yrityksen anonymisoituun kirjanpitoaineistoon, joka antaa tarkan ja suodattamattoman kuvan suomalaisen yrittäjyyden arjesta.
Aineisto paljastaa pk-sektorilla käynnissä olevan ristiriidan: samalla, kun reaalinen kannattavuus on romahtanut ja likvidit kassapuskurit sulaneet, osingonjakorakenne on pysynyt erittäin joustamattomana alaspäin.
Keskeiset makrotason kehityslinjat
1Osingonmaksu irtoaa reaaliaikaisesta tuloksesta: Tulokseen suhteutettu osingonjako (payout ratio) kasvaa johdonmukaisesti, vaikka osinkoa jakavien yritysten osuus on hieman laskenut. Osinkosuhteen (payout ratio) mediaani on noussut merkittävästi, tasolle 0,60. Lähes kolmannes voitollisista jakajista purkaa taseitaan maksamalla ulos enemmän kuin tilikauden tulos sallisi, ja noin joka viides tappiollinen yhtiö jatkaa osingonjakoa tasepuskureidensa turvin.
2Investointien määrä kutistuu: Investoivien yritysten osuus on laskenut tasaisesti joka vuosi (64 % → 57 %). Myös investointeihin käytettävä summa yritystä kohden on pienentynyt.
3Kassapuskurit sulavat: Mediaaniyrityksen kassavarat ovat huvenneet peräti 41 prosenttia ja tulos on jo lähellä nollaa.
4Yhä harvempi tekee voittoa: Voitollisten yhtiöiden osuus otannassa putosi 65 prosentista 54 prosenttiin, ja mediaanitulos romahti 85 %.
Raportin lukuihin tutustuneen Finnveran pääekonomisti Mauri Kotamäen huomio kiinnittyi raportissa erityisesti yritysten talouden merkittävään heikentymiseen, mutta hän ei pidä lukuja vielä hälyttävinä. Hän muistuttaa, että luvut näyttävät pahemmilta kuin ehkä ovat, koska dataan tulee joka vuosi uusia pieniä yrityksiä, jotka vetävät mediaania alas.
1 Kannattavuus heikkenee ja osinkosuhde kasvaa
Suomalaisten pk-yritysten liiketoimintaympäristön heikentyminen heijastuu suoraan tuloslaskelmiin. Vuosina voitollisten yritysten osuus supistui 64,9 prosentista 54,0 prosenttiin. Samaan aikaan koko aineiston mediaanitulos romahti 85 prosenttia. Vaikka ilmiötä selittää osin aineiston laajeneminen uusilla, keskimääräistä pienemmillä yrityksillä, kuva on selvä: suomalaiset pk-yritykset ovat heikentyneet merkittävästi.
Tästä huolimatta alttius jakaa osinkoa on säilynyt lähes muuttumattomana: reilu kolmasosa kaikista osakeyhtiöistä (35–38 %) jakaa osinkoa vuosittain suhdanteesta riippumatta.
Yrityskohtainen osinkosuhde (payout ratio) on kasvanut vuosittain. Mediaaniyritys jakoi vuonna tasan puolet (0,50) tuloksestaan omistajilleen. Vuoteen tultaessa tämä suhdeluku nousi 0,60-tasolle, mikä tarkoittaa, että yhä suurempi osuus reaaliaikaisesta tuloksesta nostetaan ulos yrityksistä.
Aiemmin keväällä julkaistussa Talouspulssissa Visma Solutionsin liiketoiminta-alueen johtaja Janne Lyytikäinen nosti aggressiivisen osingonmaksun esiin yhtenä koko Suomen talouden haasteena. Hänen mukaansa yrityskentällä keskustellaan paljon siitä, mitä valtion pitäisi tehdä, jotta talous saataisiin nousuun, mutta vähemmän siitä, mitä yritykset voisivat tehdä toisin. Lyytikäisen mukaan moni yritys pelaa varman päälle tilanteessa, jossa kaivattaisiin rohkeutta.
Kannattavuustilanne ja osingonjakovakaus
| Tilikausi | Voitollisia yhtiöitä | Tappiollisia yhtiöitä | Nollatulos | Mediaanitulos (indeksi) | Osinkoa jakavat yhtiöt |
|---|---|---|---|---|---|
| 64,9 % | 32,0 % | 3,1 % | 100 | 38,3 % | |
| 61,5 % | 34,7 % | 3,8 % | 67 | 37,7 % | |
| 60,4 % | 34,8 % | 4,8 % | 51 | 36,3 % | |
| 54,0 % | 31,0 % | 15,0 % | 15 | 34,8 % |
Tasepuskureiden syönti ja tappiollinen osingonjako
Voitollisten osingonjakajien segmentissä seurantajakson loppua kohden peräti 30 % yrityksistä maksoi enemmän osinkoa kuin ne tekivät tilikaudella tulosta. Nämä yhtiöt rahoittavat omistajien osinkovirtaa purkamalla aiempien vuosien kertyneitä voittovaroja tai vapaata omaa pääomaa.
Vieläkin poikkeuksellisempaa on tappiollisten yritysten toiminta. Noin 22 % tappiollisista yrityksistä jakaa osinkoa tilikauden miinusmerkkisestä tuloksesta huolimatta. Suomen osakeyhtiölaki sallii tämän, mikäli yhtiöön on historiallisesti kertynyt jakokelpoisia varoja, mutta käytäntö osoittaa, että osingonjako toimii pk-yrityksissä usein sijoitustuoton sijaan omistajayrittäjän ensisijaisena toimeentulomuotona.
Tätä tukee myös liikevaihtoluokka-analyysi: alle 0,1 miljoonan euron liikevaihdon mikroyrityksissä osinkosuhteen mediaani on poikkeuksellisen korkea (0,66) ja yli 100 prosentin osinkosuhdetta toteuttaa jopa 36,7 prosenttia jakajista. Mauri Kotamäki ei pidä tätä yllätyksenä.
Hänen mukaansa pienimmät niistä ovat todennäköisesti yksinyrittäjiä, joille osinko on käytännössä toimeentulo, ei sijoitustuotto. Kotamäen mukaan heidän on otettava raha ulos toimeentulonsa turvaamiseksi.
Yksittäinen tappiollinen tilikausi ei ole osingonjaon kannalta poikkeuksellista tai edes ongelmallista, jos edellisiltä voitollisilta kausilta on kertynyt varoja. Aineistosta kuitenkin selviää, että niitäkin yrityksiä on yllättävän paljon, joissa usean peräkkäisen tappiovuoden jälkeenkin jatketaan osinkojen maksamista.
Aineistossa 50 prosentilla kaikista tappiota tehneistä yrityksistä on vähintään kaksi peräkkäistä tappiollista tilikautta. Näistä 14,9 % jakoi osinkoa molempina tappiollisina vuosina. Otannasta löytyy myös niitä yrityksiä (6 %), jotka ovat maksaneet osinkoja joka vuosi, vaikka ne ovat tehneet tappiota koko neljän vuoden seurantakauden.
Mediaaniosinko pysyi tappiollisilla yrityksillä suunnilleen samana kuin ns. normaalisti toimivilla jakajilla. Kyse ei siis ole symbolisesta osingonjaosta, vaan merkittävistä euromääristä.
Tämä viittaa selkeään rakenteelliseen ongelmaan. Tällaiset yritykset syövät omaa pääomaansa kahdelta suunnalta yhtä aikaa. Tappio pienentää omaa pääomaa jo itsessään, ja osinko pienentää sitä lisää. Jokainen tappiollinen vuosi yhdistettynä osingonmaksuun tarkoittaa, että yrityksen taloudellinen puskuri ohenee nopeammin kuin pelkkä tappio yksinään aiheuttaisi.
Tämä näkyy myös aineistossa: suomalaisyritysten mediaanikassa on laskenut 41 % neljässä vuodessa.
Tätä tahtia yritysten toimintaedellytykset rapautuvat. Heikentynyt tase vaikeuttaa rahoituksen saamista, toimittajaneuvotteluja ja asiakasluottamuksen säilyttämistä. Yritys voi ajautua niin sanottuun zombitilaan, eli se on teknisesti olemassa, mutta ei enää oikeasti elinkelpoisessa kunnossa.
Ne yritykset, jotka ovat maksaneet osinkoa joka vuosi neljän tappiollisen vuoden ajan, edustavat juuri tätä ilmiötä.
Suomen Yrittäjien johtava pääekonomisti Päivi Puonti pitää yrittäjien käyttäytymistä loogisena toimintana. Haastava taloustilanne saa yrittäjät varautumaan, mikä usein tarkoittaa omasta palkasta nipistämistä.
2 Kassavarojen sulaminen johtaa likviditeettikriisiin
Koska liiketoiminnan juokseva tulos on heikentynyt dramaattisesti, mutta osingoista ei ole haluttu joustaa, kuilu on rahoitettu suoraan yritysten likvideistä varoista.
Tämä taseiden oheneminen on merkittävä riskitekijä koko pk-sektorin vakavaraisuudelle. Yritysten kyky selviytyä odottamattomista markkinashokeista on heikentynyt.
Kotamäki muistuttaa, että aineiston neljä vuotta ovat olleet poikkeuksellisia ja se näkyy tuloksissa.
Koronavuodet, inflaatioshokki ja kuluttajien ostovoiman heikkeneminen ovat kaikki osuneet tarkastelujaksolle. Siksi hän näkee ymmärrettävänä, että luvut eivät näytä hyvältä. Poikkeusaika ei kuitenkaan Kotamäen mukaan tarkoita sitä, että suunta olisi pysyvä.
3 Investointiaktiivisuus murenee
Aineisto osoittaa, että yritysten investointiaktiivisuus on laskenut, ja merkittävällä osalla osinkoa jakavista yrityksistä osinko ylittää investoinnit.
Samalla kun pääomia siirretään kiihtyvällä tahdilla yritysten ulkopuolelle, reaalitaloudellinen uudistumiskyky on heikentynyt. Investoivien yritysten osuus koko otoksesta laski neljässä vuodessa 63,9 prosentista 57,3 prosenttiin.
Koko yrityskannan mediaani-investointi romahti seuranta-ajanjaksolla 67 %. Vaikka suurin osa tästä pudotuksesta selittyy passiivisten nollainvestoijien määrän voimakkaalla kasvulla aineistossa, myös aktiivisesti investoivien yritysten sisäinen mediaani-investointi supistui 14 %. Pk-sektorin kokonaisinvestoinnit saavuttivat huippunsa vuonna , mutta kääntyivät vuonna selvään laskuun.
Mauri Kotamäellä on useita selityksiä sille, miksi suomalainen yrittäjä ei investoi. Talouden rakennemuutos, epävarmuus ja rahoituksen saatavuus ovat kolme selkeää syytä investointivarovaisuudelle, mutta Kotamäellä on neljäskin selitys.
Hän on tutkinut suomalaisyritysten henkilöstön ikärakenteen suhdetta yritysten investointihalukkuuteen ja löytänyt selkeän korrelaation. Suomen väestö ikääntyy ja Kotamäki uskoo, että tämä näkyy suoraan koko yrityssektorin riskinottohalussa. Lähellä eläkeikää olevat yrittäjät eivät halua ottaa riskejä.
Kotamäen mukaan ikääntyminen on megatrendi, joka vaikuttaa taustalla muiden tekijöiden rinnalla. Hänen mukaansa kyse on rationaalisesta käyttäytymisestä, mutta kansantalouden näkökulmasta se tarkoittaa riskinottohalun vähenemistä.
Päivi Puonti on Kotamäen kanssa samoilla linjoilla. Investointien laskuun vaikuttaa moni yrittäjistä riippumaton asia kuten pitkään jatkunut heikko taloustilanne, epävarmuus tulevasta muun muassa maailmantalouden tapahtumien vuoksi sekä rahoitusrajoitteiden kasvu.
Janne Lyytikäisen mielestä taloustilanteen ollessa epävarma olisi juuri oikea aika investoida ja tehdä rohkeita ratkaisuja, jotta oltaisiin iskussa, kun ostovoima alkaa taas kasvaa. Hänen mielestään liian harva yritys pohtii aidosti, mitä he voisivat tehdä toisin kasvaakseen markkinaa nopeammin.
4 Näin yritykset investoivat ja jakavat osinkoja
Kokonaisuutena katsottuna suomalaiset pk-yritykset investoivat selvästi enemmän kuin jakavat osinkoa; osingot ovat vain 9–15 prosenttia investointien yhteissummasta. Syy on yksinkertainen: suurempi joukko yrityksiä investoi ilman osingonjakoa kuin jakaa osinkoa ilman investointeja. Pk-yrityskannan todellisen luonteen paljastaa mikrotason segmentointi:
Segmenttien keskeiset havainnot
Passivoituminen (“Ei kumpikaan”): Tämä ryhmä kasvaa tasaisesti (26,3 % → 32,8 %). Jo lähes kolmannes aineiston suomalaisista pk-yrityksistä on täysin passiivisia: ne eivät investoi tulevaisuuteen eivätkä kykene tai halua jakaa voittoa omistajilleen.
“Vain investoi” vs. “Vain jakaa”: Puhtaasti investoivat yritykset muodostavat aineiston suurimman segmentin (n. 33–36 %), kun taas pelkkää osinkoa ilman investointeja jakavat yhtiöt ovat harvinainen vähemmistö (vakaasti n. 10 %).
Tasapainottajat (“Molemmat”): Sekä investointeja että osingonjakoa tekevien yritysten osuus supistuu (28,6 % → 24,9 %). Tämän ryhmän sisäinen dynamiikka on kuitenkin poikkeuksellisen terve: 65 % niistä investoi enemmän kuin jakaa, ja ryhmän yrityskohtainen mediaanisuhde pysyy vakaasti 0,43-tasolla. Tämä osoittaa, että silloin kun yritys on elinvoimainen ja investoi, osingot pidetään fiksusti alle puolessa investointien määrästä.
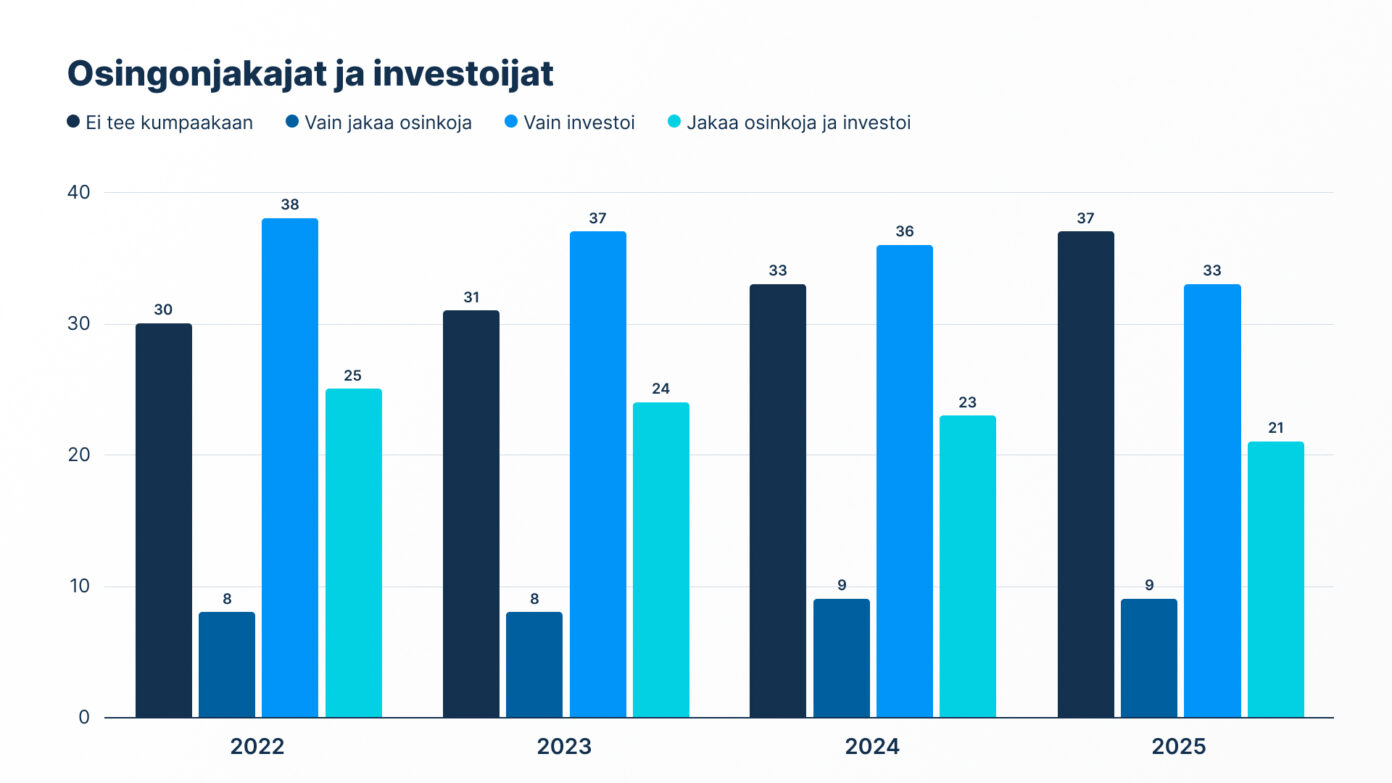
Yritysten jakautuminen investointi- ja osinkokäyttäytymisen mukaan
| Tilikausi | Ei kumpikaan | Vain osinko | Vain investointi | Molemmat (osinko + investointi) |
|---|---|---|---|---|
| 29,5 % | 7,9 % | 38,1 % | 24,5 % | |
| 31,2 % | 8,2 % | 36,8 % | 23,8 % | |
| 33,1 % | 8,6 % | 35,7 % | 22,7 % | |
| 37,1 % | 8,5 % | 33,2 % | 21,1 % |
5 Toisilla toimialoilla pääoma kiertää, toisilla tase tyhjenee
Toimialojen väliset erot osingonjakokäyttäytymisessä ja investointitavoissa ovat jyrkkiä. Pääoman tarve määrittää yrityksen käyttäytymistä huomattavasti enemmän kuin sen reaalinen kannattavuus.
Selkeimmin erottuva muutos on voitollisuuden jyrkkä lasku vuonna rakentamisessa, asennustöissä, kuljetuksessa ja ravintola-alalla. Nämä toimialat menettivät 11–22 prosenttiyksikköä voitollisten yritysten osuudesta neljässä vuodessa, ja suurin osa pudotuksesta tapahtui vuosien välisenä aikana. Näillä toimialoilla osingonjakajien osuus ja investointiaste laskivat samanaikaisesti, mikä on johdonmukainen reaktio.
Osingonjakajien osuus laski lähes koko toimialakentässä, 13 toimialalla 15:stä. Kasvua tapahtui vain Liikunta- ja urheilutoiminnassa (+3,3 pp) sekä Moottoriajoneuvojen korjauksessa (+1,7 pp).
Investointiaste laski kaikilla 15 toimialalla. Sekä jakaminen että investoiminen supistuivat samanaikaisesti lähes kaikkialla.
Rahoitusta palvelevassa toiminnassa investointiaste laski (-12,1 pp) ja osingonjakajien osuus laski samanaikaisesti (-6,2 pp). Muussa rahoituspalvelutoiminnassa (inv. -7,4 pp, jak. -6,3 pp) ja ohjelmistoalalla (inv. -11,7 pp, jak. -4,1 pp) näkyy sama kaksoislasku.
Toimialakentän 4 keskeistä ilmiötä
1Rahoitus- ja kiinteistöala omassa luokassaan: Rahoitusta palveleva toiminta (payout ratio 0,82), Muu rahoituspalvelutoiminta (0,77) ja Kiinteistöjen vuokraus ja hallinta (0,72) maksavat osinkoina suurimman suhteellisen osan tuloksesta. Rahoitusaloilla yli 100 prosentin osinkosuhde on arkipäivää (35–42 % yhtiöistä), mikä heijastaa holding-rakenteiden yleisyyttä ja kertyneiden sijoitusvoittojen tietoista ulosmittausta.
2Fyysiset alat priorisoivat uusinvestointeja: Kuljetus, ravintolat ja moottoriajoneuvokorjaus ovat aineiston investointiaktiivisimpia aloja (75–78 % yrityksistä investoi vuosittain). Koska pääoma on pakko sitoa kaluston ja laitteiston uusimiseen, niiden osinkosuhde jää alhaisimmaksi (0,45–0,51) ja taseen ylijako on alle toimialojen keskiarvon.
3Asiantuntijapalveluiden aineettomuus: Konsultoinnissa, tilitoimistoissa ja arkkitehtipalveluissa investointiaste on selvästi matalampi kuin fyysisillä aloilla. Laskentatoimella on aineiston alhaisin investointiaste (47 %), mikä kertoo siitä, että aineettomassa asiantuntijatyössä pääomalle ei ole samanlaista konkreettista käyttökohdetta kuin esimerkiksi rakentamisessa tai kuljetuksessa.
4Ohjelmistoala ja arkkitehti- ja insinööripalvelut hybrideinä: Ohjelmistosuunnittelu ja arkkitehti- ja insinööripalvelut yhdistävät kohtuullisen korkean investointiasteen ja maltillisen osingonjaon. Kummallakin alalla näiden mittarien trendi on kuitenkin laskeva.
Taloudelliset muuttujat 15 suurimmassa toimialassa (yhdistetty )
| Toimiala | % jakaa | % investoi | Osinkosuhteen mediaani | Yli 100 % | Strateginen profiili |
|---|---|---|---|---|---|
| Rahoitusta palveleva toiminta | 44,3 % | 54,0 % | 0,82 | 41,2 % | Aggressiivinen taseen tyhjennys / Holding |
| Muu rahoituspalvelutoiminta | 39,4 % | 52,5 % | 0,77 | 39,4 % | Aggressiivinen taseen tyhjennys / Holding |
| Kiinteistöjen vuokraus ja hallinta | 26,2 % | 59,9 % | 0,72 | 35,7 % | Selektiivinen jakaja: harva jakaa, osinkosuhde korkea |
| Laskentatoimi ja kirjanpito | 41,4 % | 47,2 % | 0,60 | 27,6 % | Kevyt aineeton malli: ei investointitarvetta |
| Ohjelmistojen suunnittelu | 26,6 % | 57,6 % | 0,58 | 31,4 % | Matala jakajaosuus, kohtuullinen osinkosuhde: ei kasvuinvestoija eikä jakaja |
| Mainostoiminta | 38,8 % | 54,2 % | 0,57 | 29,8 % | Palveluvetoinen jakaja |
| Arkkitehti- ja insinööripalvelut | 50,5 % | 62,3 % | 0,56 | 29,7 % | Laaja jakajapohja, kohtuullinen osinkosuhde |
| Liikkeenjohdon konsultointi | 44,0 % | 51,1 % | 0,55 | 29,3 % | Pirstaleinen mikroyrityskenttä |
| Talonrakentaminen | 40,8 % | 65,7 % | 0,55 | 33,6 % | Korkea suhdanneriski |
| Moottoriajoneuvojen korjaus | 38,4 % | 75,2 % | 0,45 | 23,5 % | Konservatiivisin: investoi ensin, jaa sitten |
| Liikunta- ja urheilutoiminta | 15,4 % | 60,2 % | 0,47 | 28,6 % | Matalakatteinen, pääomaa sitova ala |
| Tieliikenteen tavarankuljetus | 50,2 % | 78,2 % | 0,51 | 26,7 % | Pääomaintensiivinen ja aktiivinen jakaja: molemmat korkeat |
| Sähkö- ja rakennusasennus | 47,8 % | 65,9 % | 0,46 | 25,7 % | Konservatiivinen ja reaalitilainen |
| Muu vähittäiskauppa | 29,5 % | 52,9 % | 0,53 | 27,9 % | Keskimaltillinen: ei erotu millään mittarilla |
| Ravintolat ja ravitsemistoiminta | 34,8 % | 75,0 % | 0,45 | 24,2 % | Pääoma kiinni reaalitoiminnassa |
6 Maakunnissa jaetaan osinkoja, Uudellamaalla säästetään
Maakuntien väliset erot osingonjaossa ja investointiaktiivisuudessa ovat selvät, vaikka vaihteluväli jää kapeammaksi kuin toimialojen välillä. Neljä teemaa nousee aineistosta esiin.
1Maaseutumaiset maakunnat investoivat aktiivisimmin. Keski-Pohjanmaa (74,8 %) ja Kainuu (73,0 %) johtavat investointiasteessa. Uudellamaalla puolestaan on alhaisin investointiaste (57,2 %). Käänteinen korrelaatio alueen kaupunkimaisuuden kanssa näkyy läpi koko aineiston.
2Osingonjakajien osuus vaihtelee merkittävästi alueittain. Kainuussa vain 28,7 % yrityksistä jakaa osinkoa. Pohjanmaalta puolestaan löytyvät aktiivisimmat osingonjakajat 46,8 prosentilla. Uusimaa jää 34,7 prosenttiin, vaikka se on yrityskannan ylivoimaisesti suurin maakunta.
3Osinkosuhde on korkeimmillaan Etelä-Savossa. Etelä-Savon osinkosuhteen mediaani on 0,65, ja 36,2 % osingonjakajista maksaa osinkoa yli tilikauden tuloksensa verran. Molemmat luvut ovat maakuntien korkeimmat. Yhdistelmä viittaa taseiden purkamiseen alueella, jossa kannattavuus on heikentynyt. Kainuussa osinkosuhde (0,44) on otoksen alhaisin.
4Pohjois-Karjala erottuu positiivisesti kaikilla mittareilla. Siellä yhdistyvät korkea investointiaste (73,4 %), korkea osingonjakajaosuus (40,8 %) ja hyvä voitollisuus (67,1 %). Se on ainoa maakunta, joka on selvästi yläkvartiilissa kaikilla kolmella mittarilla samanaikaisesti. Talouspulssin aikaisemmassa tutkimuksessa paljastui kuitenkin, että alueen yritykset eivät kasva samaa tahtia kuin muualla Suomessa.
Neljä alueprofiilia
Alueet jakautuvat investointiaktiivisuuden ja jakajaosuuden perusteella neljään ryhmään. Ahvenanmaa on jätetty tarkastelun ulkopuolelle pienen otoskoon vuoksi.
Investoiva ja jakava
Pohjois-Karjala, Pohjois-Savo, Etelä-Karjala, Kanta-Häme, Satakunta
Nämä alueet yhdistävät aktiivisen investoinnin ja laajan osingonjaon. Yritykset ovat elinvoimaisia molemmilla mittareilla. Ne sekä uudistavat toimintaansa että pystyvät palauttamaan tuottoa omistajille.
Investointivetoinen
Keski-Pohjanmaa, Kainuu, Pohjois-Pohjanmaa, Lappi, Etelä-Savo
Kassavirta ohjautuu reaalitoiminnan uudistamiseen. Investoinnit ovat etusijalla ja osinkoja jaetaan vähemmän. Tyypillistä pääomaintensiivisillä ja fyysistä toimintaa vaativilla alueilla.
Jako etusijalla
Pohjanmaa, Pirkanmaa, Kymenlaakso, Keski-Suomi
Pienemmät investointitarpeet mahdollistavat korkean jakajaosuuden. Alueilla on tyypillisesti palveluvaltainen yritysrakenne, jossa pääoma ei sitoudu laitteisiin vaan palautuu omistajille.
Passiivinen
Etelä-Pohjanmaa, Varsinais-Suomi, Päijät-Häme, Uusimaa
Molemmat aktiivisuusmittarit jäävät alle mediaanitason. Uudenmaan kohdalla ilmiötä selittää osin alueen erityinen yritysrakenne: suuri yritys- ja toimialakirjo, jossa pääomaa sitoutuu taseisiin ilman merkittävää jakamis- tai investointiaktiivisuutta.
7 Johtopäätökset
Aineisto valaisee suomalaisten pk-yritysten osingonmaksua ja avaa uudenlaista ymmärrystä suomalaisen yrityskentän tilanteesta.
Suomalaiset yritykset jakavat suuren osan tuloksestaan ja säästöistään osinkoina tilanteessa, jossa niiden investointiaste ja kannattavuus sakkaavat.
Tämä ei kuitenkaan suoraan tarkoita, että yrittäjät toimisivat irrationaalisesti tai “ahneesti”. Data pikemminkin heijastaa mm. Suomen nykyisen verojärjestelmän luomia voimakkaita kannustimia: listaamattomien yhtiöiden huojennettu osinkojärjestelmä suosii nettovarallisuuteen suhteutettua vakaata osingonjakoa.
Kun talousympäristö muuttuu epävarmaksi, omistajat vetävät pääomia turvaan yrityksistä henkilökohtaiseen taskuunsa sen sijaan, että jättäisivät varat yhtiöön kuihtumaan.
Miten suomalaisten yritysten investointihalua voisi lisätä? Mauri Kotamäen mukaan helppoja vastauksia ei ole, vaan kyseessä on kimppu erilaisia toimia. Jos olisi yksinkertaisia ratkaisuja, ne olisi jo löydetty.
Hän nostaa esiin kaksi ratkaisuvaihtoehtoa. Ensimmäinen on verojärjestelmä.
Kotamäen mukaan tällä hetkellä osa kannustimista ohjaa kartuttamaan varallisuutta yritykseen, jotta tulevaisuudessa voisi nostaa huojennettuja osinkoja. Kyseisen mekanismin uudelleen miettiminen voisi hänen mukaansa ohjata pääomia enemmän investointeihin.
Inspiraatiota voi Kotamäen mielestä hakea esimerkiksi Viron veromallista: kun veroa maksetaan vasta tuloksen ulos ottamisesta, yrityksen sisällä investoiminen on verotehokasta.
Toinen reitti on maahanmuutto, sillä maahanmuuttajilla on tutkitusti enemmän riskinottoalttiutta.
Suomen Yrittäjien Päivi Puonti muistuttaa, että ratkaisu ei löydy olemassa olevien kannustimien purkamisesta, vaan niiden vahvistamisesta.
Hänen mukaansa kannustimet investointeihin ja riskinottoon ovat riittämättömiä. Siksi kannustimia investoida ja kasvaa tulisi parantaa esimerkiksi ottamalla käyttöön vapaat poisto-oikeudet. Silloin investointien tuottovaatimus alenisi ja kannustin investoida paranisi. Kurjen mukaan myös käytetyt hankinnat tulisi ottaa vapaiden poisto-oikeuksien piiriin, sillä se parantaisi yritysten käyttöomaisuuden jälkimarkkinoita ja edistäisi kiertotaloutta.
Tämä kirjanpitodata osoittaa, mitä suomalaisella pk-sektorilla tapahtuu. Raportin pohjalta on selvää, että pk-sektorin kasvu- ja uudistumiskyky on vaarassa, mikäli taseiden oheneminen ja puskureiden sulaminen jatkuvat samanlaisina tulevina vuosina.
Janne Lyytikäisen mielestä aineisto peilaa yrittäjistä kuvaa, että harva uskoo tai haluaa investoida tulevaisuuteen. Tasaisin väliajoin talouteen muodostuu tummia pilviä, mutta hänen mielestään myös yhteiskunnan muut pilarit, kuten rahoituslaitokset, eivät ole olleet viime vuosina aktiivisia rahoittamaan pk-yhtiöiden investointeja.
Toisaalta hänen mielestään on hyvin ymmärrettävää siirtää yrityksen varoja henkilökohtaisen elämän puolelle, jos liiketoiminnassa ei nähdä tai kyetä rakentamaan uusia kasvun lähteitä.
Ja vaikka otannassa on merkittävä määrä (n. 40 %) mikroyrityksiä, on Lyytikäisen mielestä muistettava, että myös monissa suomalaisissa osakeyhtiöissä hallitus ja yhtiökokous ovat yrittäjän lisäksi päättämässä osingonjaosta.
Pääekonomisti Mauri Kotamäen mukaan raportin kertoma on huolestuttavaa, mutta hän katsoo silti tulevaan positiivisesti. Kotamäen mukaan vuoden ensimmäiset merkit ovat olleet hyviä, ja siksi hän uskoo, että ensi vuosi voisi olla tätäkin parempi.
Metodologia
Analyysi perustuu Netvisor-kirjanpitojärjestelmästä poimittuun anonymisoituun osakeyhtiöiden tilinpäätösdataan vuosilta . Aineisto kattaa lähes 27 000 suomalaista pk-sektorin osakeyhtiötä. Täydentävänä lähteenä on käytetty Asiakastiedon yritysdataa (toimiala, liikevaihtoluokka ja alue).
Osingonmaksu on laskettu ensisijaisesti erillistä osingonmaksukirjausta ja toissijaisesti oman pääoman muutoksesta johdettua residuaaliestimaattia käyttäen.
Investoinnit ja kassa (likviditeetti) on haettu taseen eristä.
Aineistosta on rajattu pois yritykset, joiden ensimmäinen tilikausi Netvisorissa on sama kuin tarkasteluvuosi sekä havaintorivit, joilla pääomarakenne viittaa kirjausvirheeseen tai poikkeavaan tilikarttaan.
Yli 40 % yrityksistä kuuluu alle 100 000 euron liikevaihtoluokkaan – mediaaniluvut kuvaavat siis erityisesti pienyritysten käyttäytymistä. Uusien yritysten tulo aineistoon vuosittain voi laskea mediaaniarvoja, vaikka itse ilmiö ei olisi muuttunut. Yritysmäärän kasvu heijastaa Netvisorin käyttäjäkannan kasvua, ei pelkästään uusia yrityksiä markkinoilla.
Aineisto lyhyesti
| Aineistopohja | Netvisor-kirjanpitodata & Asiakastiedon täydentävät rekisterit |
|---|---|
| Laajuus | 26 967 uniikkia osakeyhtiötä (83 902 yritys-tilikausiriviä) |
| Tarkastelujakso | Tilikaudet |
| Raportti päivitetty |
Osinkosuhteen (payout ratio) jakauma voitollisissa yrityksissä ()
| Osinkosuhdeluokka | Yritysten osuus segmentistä | Strateginen tulkinta |
|---|---|---|
| 0–25 % | 25,2 % | Konservatiivinen / Kasvuhakuinen |
| 25–50 % | 21,5 % | Tasapainoinen pääomarakenne |
| 50–75 % | 13,5 % | Jakopainotteinen |
| 75–100 % | 9,8 % | Korkea tyhjennysaste |
| > 100 % (yhteensä) | 30,0 % | Taseen purku / Puskureiden kulutus |
| – joista 100–150 % | 10,3 % | Maltillinen taseen ylijako |
| – joista 150–200 % | 4,6 % | Voimakas taseen ylijako |
| – joista > 200 % | 15,1 % | Aggressiivinen pääoman ulosmittaus |
Usein kysyttyä
Miten pk-yritysten kannattavuus kehittyi vuosina 2022–2025?
Kannattavuus heikkeni selvästi. Pk-osakeyhtiöiden mediaanitulos laski 85 %, ja voitollisten yritysten osuus putosi 64,9 prosentista 54,0 prosenttiin.
Jakavatko yritykset osinkoa tappiollisina?
Osa jakaa. Noin 22 % tappiollisista yrityksistä jakoi osinkoa tappiosta huolimatta, ja 30 % voitollisista osingonjakajista maksoi osinkoa enemmän kuin teki tilikaudella tulosta.
Mikä on pk-yritysten osinkosuhde?
Osinkosuhteen (payout ratio) mediaani nousi 0,50:stä vuonna tasolle 0,60 vuonna . Yhä suurempi osa tuloksesta siis nostetaan ulos yrityksistä.
Miten yritysten kassavarat ja investoinnit kehittyivät?
Mediaaniyrityksen kassavarat sulivat 41 %, ja investoivien yritysten osuus laski 63,9 prosentista 57,3 prosenttiin neljässä vuodessa.
Mihin osinkoraportti perustuu?
Raportti perustuu Netvisorin anonymisoituun kirjanpitodataan 26 967 suomalaisesta pk-osakeyhtiöstä tilikausilta (83 902 yritys-tilikausiriviä). Aineistoa on täydennetty Asiakastiedon rekistereillä.
Lataa ja lainaa raporttia
Raportin luvut, taulukot ja asiantuntijoiden kommentit ovat vapaasti käytettävissä, kun mainitset lähteen. Verkossa toivomme linkkiä tälle sivulle.
Lähdeviite
Netvisor Talouspulssi: Yritysten tulokset ja säästöt hupenevat osinkoihin (kesäkuu 2026). netvisor.fi/talouspulssi/osingot-2026/
Mediayhteydet: Tiina Holm, [email protected]
Tilaa seuraava Talouspulssi
Saat seuraavan Talouspulssin sähköpostiisi heti julkaisupäivänä. Tilaus on maksuton, ja voit perua sen milloin tahansa.
Lue myös muut Talouspulssit
Näkyykö talouskasvu suomalaisten yritysten arjessa? Talouspulssi 2026: Yrityskenttä kaipaa rohkeutta